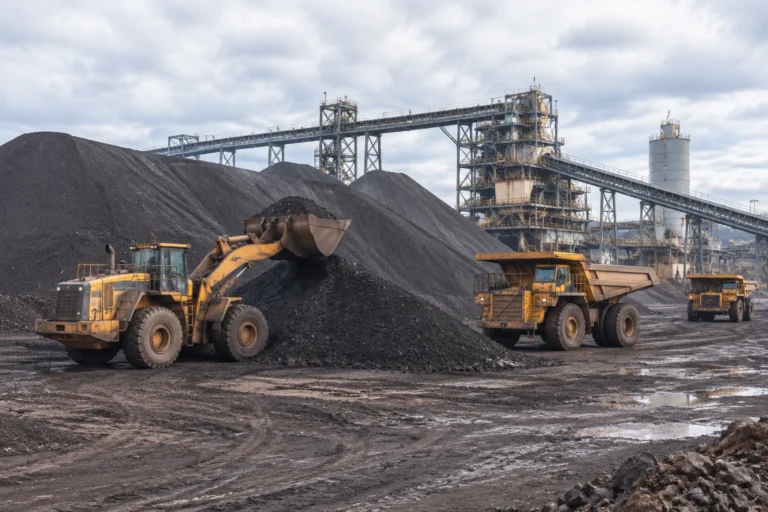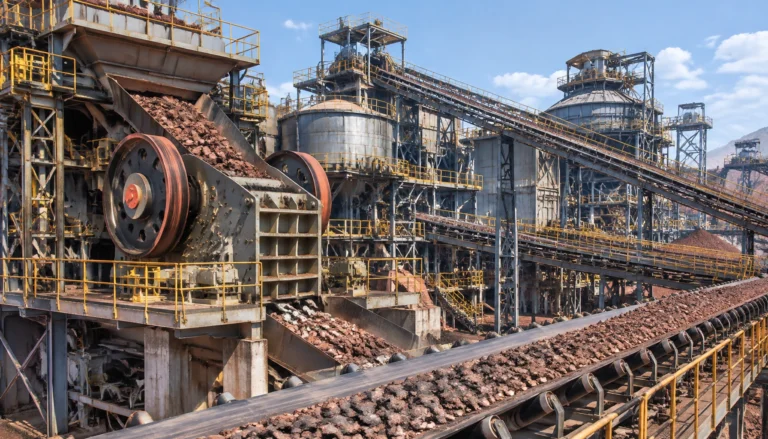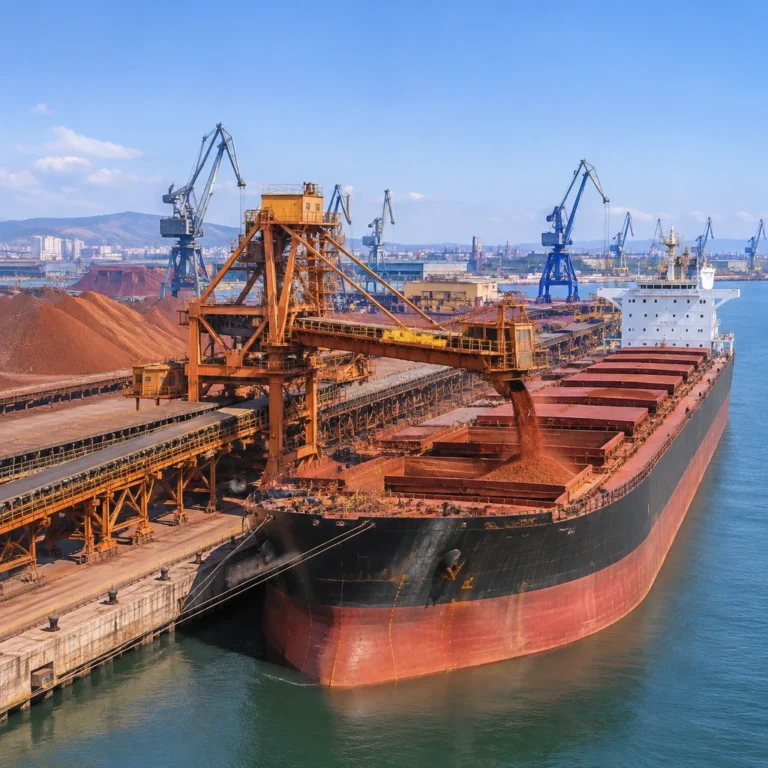
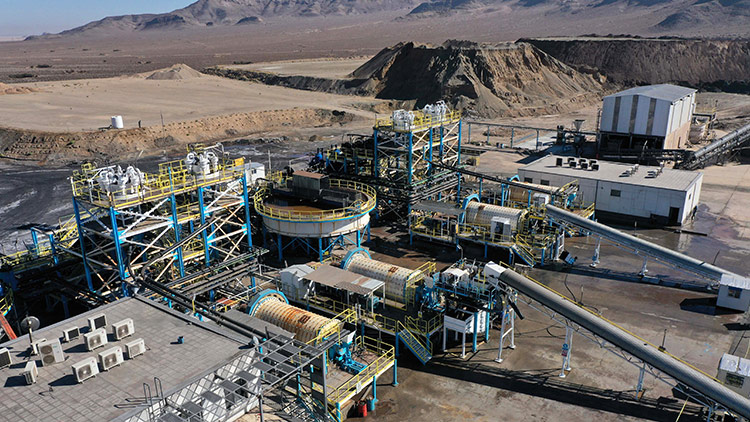

ممکن است یک کارخانه کنسانتره با ظرفیت تولید مناسب، تجهیزات فعال و نیروی انسانی آماده به کار باشد؛ اما در محوطه انبار و به شکل محصول دپوشده باقی مانده باشد. این تصویر، یکی از چالشهای پنهان اقتصاد کارخانههای فرآوری مواد معدنی است؛ جایی که تولید انجام شده، هزینهها پرداخت شده و محصول آماده فروش است، اما پول حاصل از آن هنوز به چرخه مالی کارخانه بازنگشته است. افزایش موجودی کنسانتره زمانی به یک مسئله جدی تبدیل میشود که فاصله میان تولید، فروش و وصول مطالبات طولانی شود. در چنین شرایطی، انبار دیگر فقط به نقطهای تبدیل میشود که سرمایه در گردش کارخانه را در خود حبس میکند.
وقتی تولید بالا میرود اما نقدینگی نه!
در نگاه نخست، افزایش موجودی محصول میتواند نشانهای از عملکرد مناسب خط تولید باشد. کارخانهای که بهطور مستمر کنسانتره تولید میکند، طبیعتاً باید بخشی از محصول خود را برای فروش یا تحویلهای بعدی ذخیره کند. بااینحال، تفاوت مهمی میان موجودی عملیاتی و انباشت مازاد وجود دارد.
موجودی عملیاتی برای پاسخگویی به برنامه فروش، نوسانات تولید و نیاز مشتریان ضروری است. در مقابل، زمانی که حجم محصول انبارشده از نیاز واقعی بازار و برنامه فروش فراتر میرود، منابع مالی بیشتری در قالب مواد اولیه فرآوریشده، هزینه انرژی، دستمزد و استهلاک تجهیزات درگیر میشود.
در واقع، کارخانه هزینه تولید را پرداخت کرده است، اما تا زمان فروش و دریافت وجه، امکان استفاده مجدد از این منابع را ندارد. به همین دلیل، افزایش موجودی کنسانتره میتواند بدون آنکه زیان حسابداری مستقیمی ایجاد کند، فشار قابلتوجهی بر نقدینگی مجموعه وارد کند.
چرا انبار موجودی کنسانتره ناگهان از ظرفیت خارج میشود؟
انباشت محصول معمولاً نتیجه یک عامل واحد نیست. مجموعهای از مشکلات تولیدی، تجاری و لجستیکی میتوانند باعث شوند جریان خروج محصول از کارخانه با سرعت تولید هماهنگ نباشد.
۱. ناهماهنگی میان برنامه تولید و فروش
یکی از دلایل مهم افزایش موجودی کنسانتره، نبود ارتباط مؤثر میان واحدهای تولید، بازرگانی و فروش است. اگر برنامه تولید بدون توجه به سفارشهای قطعی، ظرفیت مشتریان و شرایط بازار تنظیم شود، احتمال انباشت محصول افزایش پیدا میکند.
تولید مستمر زمانی ارزش اقتصادی ایجاد میکند که با تقاضای واقعی بازار هماهنگ باشد. در غیر این صورت، کارخانه ممکن است محصولی تولید کند که برای فروش آن در کوتاهمدت برنامه مشخصی ندارد.
۲. محدودیت حملونقل و تأخیر در تحویل
حتی زمانی که مشتری آماده خرید است، مشکلات حملونقل میتواند مانع خروج محصول شود. کمبود واگن، محدودیت کامیون، تأخیر در بارگیری، مشکلات مسیرهای ریلی و ناهماهنگی در برنامه حمل، از عواملی هستند که سرعت فروش و تحویل کنسانتره را کاهش میدهند.
در چنین شرایطی، فروش ممکن است انجام شده باشد، اما محصول همچنان در محوطه کارخانه باقی بماند. این موضوع علاوه بر اشغال فضای انبار، مدیریت موجودی و برنامهریزی تولید را نیز دشوار میکند.
۳. اختلاف بر سر کیفیت و مشخصات محصول
عیار آهن، میزان رطوبت، دانهبندی و درصد عناصر مزاحم از مشخصات مهم کنسانتره هستند. اختلاف میان مشخصات محصول تولیدی و الزامات خریدار میتواند تحویل محموله را به تأخیر بیندازد.
گاهی نیز نیاز به نمونهبرداری، آزمایش مجدد یا تأیید نتایج کنترل کیفیت وجود دارد. هرچه فرآیند تأیید محصول طولانیتر شود، زمان بازگشت سرمایه افزایش پیدا میکند.
سرمایه در گردش دقیقاً کجا متوقف میشود؟
برای درک اثر اقتصادی موجودی کنسانتره، باید مسیر تبدیل منابع مالی به درآمد را بررسی کرد. کارخانه ابتدا برای خرید مواد اولیه، تأمین قطعات، مصرف انرژی و پرداخت دستمزد هزینه میکند. سپس این منابع در فرآیند تولید به محصول تبدیل میشوند.
اما تبدیل مواد اولیه به کنسانتره به معنای بازگشت پول نیست. محصول باید فروخته شود، تحویل خریدار شود و در نهایت وجه معامله به حساب کارخانه بازگردد.
هرگونه تأخیر در این مراحل، چرخه تبدیل موجودی به نقدینگی را طولانیتر میکند. در نتیجه، کارخانه برای تأمین هزینههای جاری یا ادامه تولید ممکن است به منابع مالی جدید، تسهیلات بانکی یا اعتبار تأمینکنندگان نیاز پیدا کند.
به بیان ساده، سرمایهای که میتوانست برای خرید قطعات، تعمیرات اساسی، تأمین مواد مصرفی یا توسعه خطوط تولید استفاده شود، در قالب محصول فروشنرفته باقی میماند.
هزینه پنهان دپوی طولانیمدت چیست؟
نگهداری محصول در انبار فقط به اشغال فضا محدود نمیشود. افزایش مدت نگهداری میتواند هزینههای مستقیم و غیرمستقیم متعددی به کارخانه تحمیل کند.
از جمله این هزینهها میتوان به موارد زیر اشاره کرد:
- هزینه انبارداری: اشغال محوطه، تجهیزات جابهجایی، نیروی انسانی و نگهداری فضای ذخیرهسازی.
- هزینه تأمین مالی: افزایش نیاز به تسهیلات و منابع اعتباری برای جبران نقدینگی بلوکهشده.
- هزینه افت کیفیت: احتمال تغییر رطوبت، آلودگی یا اختلاط محمولهها در صورت نگهداری نامناسب.
- هزینه فرصت: از دست رفتن امکان سرمایهگذاری در تعمیرات، توسعه و خرید تجهیزات موردنیاز.
- هزینه اختلال در تولید: محدود شدن فضای دپو و دشوار شدن مدیریت جریان مواد در کارخانه.
بنابراین، انبار کنسانتره در صورت مدیریت نامناسب میتواند به عاملی برای افزایش هزینه تمامشده تبدیل شود؛ حتی اگر خط تولید از نظر فنی بدون مشکل فعالیت کند.
مدیریت موجودی کنسانتره؛ چگونه محصول انبارشده به نقدینگی تبدیل میشود؟
راهکار اصلی، کاهش بیهدف موجودی کنسانتره نیست. کارخانه باید سطحی از ذخیره را حفظ کند که پاسخگوی نوسانات تولید و تعهدات فروش باشد. مسئله اصلی، تشخیص میزان موجودی موردنیاز و جلوگیری از انباشت غیرضروری است.
نخستین اقدام، ایجاد ارتباط منظم میان واحد تولید و بازرگانی است. برنامه تولید باید بر اساس سفارشهای قطعی، پیشبینی تقاضا و ظرفیت واقعی حمل تنظیم شود. این هماهنگی از تولید محصول بدون مسیر فروش مشخص جلوگیری میکند.
در مرحله بعد، کارخانه باید اطلاعات موجودی را بهصورت دقیق و روزانه ثبت کند. میزان تولید، حجم محمولههای آماده فروش، موجودی قابلتحویل و مدت زمان ماندگاری هر محموله باید قابل ردیابی باشد.
همچنین استفاده از شاخصهایی مانند گردش موجودی و مدت زمان نگهداری محصول میتواند نقاط ضعف مدیریت انبار را مشخص کند. بررسی این شاخصها به مدیران کمک میکند بفهمند چه مقدار از سرمایه در گردش در انبار متوقف شده و کدام بخش از فرآیند فروش یا تحویل نیاز به اصلاح دارد.
از سوی دیگر، تنوعبخشی به مشتریان و بازارهای هدف میتواند وابستگی کارخانه به تعداد محدودی خریدار را کاهش دهد. هرچه مسیرهای فروش کنسانتره متنوعتر و قراردادها شفافتر باشند، احتمال انباشت طولانیمدت محصول کاهش پیدا میکند.
فروش کنسانتره؛ حلقهای که نباید از زنجیره تولید جدا شود
در بسیاری از کارخانهها، تمرکز اصلی بر افزایش ظرفیت تولید و بهبود راندمان فرآوری است. این اهداف اهمیت زیادی دارند، اما زمانی به نتیجه اقتصادی مطلوب میرسند که فروش نیز متناسب با ظرفیت تولید توسعه پیدا کند.
فروش کنسانتره نباید صرفاً به مرحله پس از تولید موکول شود. شناسایی مشتریان، مذاکره درباره شرایط تحویل، بررسی قیمتهای بازار، تعیین مشخصات کیفی و برنامهریزی حمل باید پیش از تولید یا همزمان با آن دنبال شوند.
همچنین شرایط پرداخت قراردادها اهمیت زیادی دارد. فروش با دوره وصول طولانی، حتی در صورت ثبت درآمد، لزوماً نقدینگی موردنیاز کارخانه را تأمین نمیکند. بنابراین، مدیران باید علاوه بر قیمت فروش، زمان دریافت وجه و هزینههای تحویل را نیز در ارزیابی اقتصادی معاملات در نظر بگیرند.
جمعبندی؛ انبار پر همیشه نشانه موفقیت نیست
افزایش موجودی کنسانتره زمانی ارزشمند است که بخشی از یک برنامه مشخص برای فروش و تحویل محصول باشد. در غیر این صورت، انباشت بیش از نیاز میتواند سرمایه در گردش کارخانه را محدود کند و هزینههای مالی، انبارداری و عملیاتی را افزایش دهد.
کارخانههای فرآوری برای حفظ سودآوری، به همان اندازه که به تولید پایدار و تجهیزات آمادهبهکار نیاز دارند، باید زنجیره فروش، حملونقل و وصول مطالبات را نیز مدیریت کنند. در نهایت، موفقیت یک کارخانه سرعت تبدیل محصول تولیدشده به درآمد قابلاستفاده نیز نقش تعیینکنندهای در عملکرد اقتصادی آن دارد.